Pagamentos recusados, transferências impossíveis e milhões de utilizadores potencialmente afetados. Esta terça-feira, 20 de outubro de 2026, o incidente que atinge a Revolut recorda uma realidade frequentemente esquecida: ter dinheiro numa conta nem sempre significa poder utilizá-lo. E se estivesse na hora de repensar a nossa relação com os serviços financeiros?
- Revolut paralisada: quando uma simples falha se torna um problema quotidiano
Nesta terça-feira, 20 de outubro de 2026, muitos utilizadores da Revolut descobriram uma situação particularmente incómoda: a impossibilidade de realizar determinadas operações bancárias, embora essenciais.
Desde a manhã, vários serviços foram perturbados:
- Os pagamentos por cartão bancário, incluindo físico.
- Os levantamentos em caixas automáticos.
- As transferências e remessas de dinheiro.
- O acesso à aplicação e às contas.
- Determinadas operações sobre criptomoedas.
- O apoio ao cliente por mensagem.
A situação ultrapassa as fronteiras francesas e diz igualmente respeito a vários outros países europeus. A Revolut reconheceu o incidente e assegurou que os fundos e os dados dos seus clientes permaneciam em segurança.
MoneyVox
+2
Mas permanece uma questão: para que serve um dinheiro perfeitamente seguro se o seu proprietário não o pode, temporariamente, utilizar?
Imagine por um instante: está no estrangeiro, tem de pagar o seu hotel, comprar um bilhete de comboio ou simplesmente fazer as suas compras.
A sua conta tem fundos. O seu cartão está ativo. Não cometeu qualquer erro.
No entanto, o pagamento é recusado.
É toda a fragilidade de uma dependência exclusiva de um único sistema financeiro que se manifesta.
2. Google Cloud: quando uma infraestrutura afeta várias instituições financeiras
As informações disponíveis apontam a origem das perturbações para um incidente na infraestrutura Google Cloud, nomeadamente na sua região de Londres.
Vários estabelecimentos financeiros e serviços digitais foram afetados, ilustrando uma concentração por vezes invisível das infraestruturas tecnológicas essenciais.
AP News
+2
Esta situação levanta uma questão que vai muito para além da Revolut.
Hoje, os estabelecimentos financeiros podem apresentar marcas, interfaces e ofertas muito diferentes,dependendo por vezes dos mesmos fornecedores tecnológicos.
Quando uma peça importante dessa cadeia enfrenta um problema, as consequências podem propagar-se a inúmeros serviços em simultâneo.
É o paradoxo da finança moderna: dispomos de aplicações cada vez mais eficientes, mas a disponibilidade do nosso dinheiro continua dependente de sistemas que não controlamos.
Uma aplicação financeira moderna não deveria apenas ser simples e rápida. Deveria igualmente permitir aos seus utilizadores gerirem melhor os seus ativos e as suas dependências.
3. O seu dinheiro, as suas chaves: uma outra filosofia torna-se possível
Durante décadas, habituámo-nos a confiar os nossos fundos a intermediários.
Esta organização apresenta vantagens consideráveis: segurança operacional, serviços bancários, proteção regulamentar e facilidade nas transações.
Mas implica também uma dependência.
Com o surgimento da blockchain e da Web3, desenvolveu-se uma outra abordagem: a autodelegação, também chamada self-custody.
O princípio é simples.
Em vez de confiar sistematicamente o controlo dos seus ativos digitais a uma plataforma centralizada, o utilizador pode dispor do seu próprio wallet e conservar pessoalmente as suas chaves privadas.
Isto altera profundamente a relação entre o indivíduo e os seus ativos.
A blockchain permite, nomeadamente, efetuar transferências diretamente entre wallets, sem necessidade de conservação dos ativos por um estabelecimento bancário tradicional.
Naturalmente, esta independência acarreta novas responsabilidades. A proteção das chaves privadas torna-se essencial, as transações podem ser irreversíveis e as redes blockchain podem elas próprias conhecer perturbações.
Mas uma coisa muda fundamentalmente: o controlo dos seus ativos digitais deixa de depender necessariamente de uma conta detida por um intermediário único.
É precisamente esta filosofia que defendemos na OZAPAY.
4. OZAPAY: uma Super App francesa construída à volta da sua liberdade financeira
DESCOBRIR A OZAPAY
Na OZAPAY, pensamos que o futuro dos serviços financeiros não deve opor os sistemas bancários tradicionais às novas tecnologias.
Deve permitir aos utilizadores beneficiar do melhor dos dois mundos.
A nossa ambição é construir uma Super App francesa que aproxime os pagamentos, os ativos digitais e os serviços financeiros do quotidiano num único ambiente.
A nossa diferença fundamental? A autodelegação.
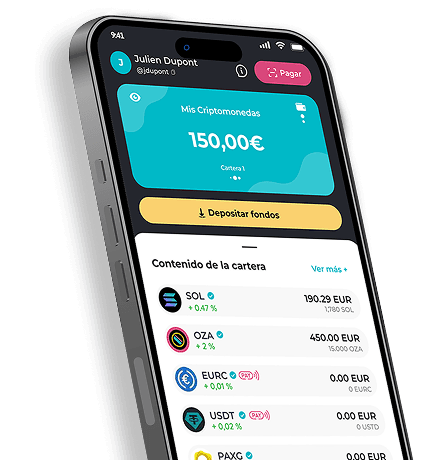
Com a OZAPAY, pode criar o seu próprio wallet digital e conservar pessoalmente a sua frase secreta e as suas chaves privadas.
Os seus ativos digitais não estão, portanto, simplesmente inscritos na contabilidade interna de uma plataforma que os conserva por si.
Estão associados ao seu wallet na blockchain.
A OZAPAY desenvolve igualmente um ecossistema de serviços destinados a facilitar a utilização dos ativos digitais no quotidiano, com funcionalidades existentes e outras em fase de implementação.
A nossa visão assenta em três convicções:
A liberdade: cada um deve poder exercer um controlo direto sobre os seus ativos digitais.
A simplicidade: as tecnologias blockchain devem tornar-se acessíveis ao maior número de pessoas, sem impor uma especialização técnica.
A abertura: os serviços financeiros tradicionais e as tecnologias descentralizadas podem complementar-se em vez de excluir-se.
Esta abordagem não significa que todos os serviços OZAPAY funcionariam automaticamente em caso de falha bancária ou informática. Os pagamentos em moeda tradicional, as conversões e determinadas funcionalidades dependem, nomeadamente, de parceiros.
Por outro lado, a autodelegação traz uma diferença estrutural fundamental no que diz respeito à conservação dos ativos digitais.
5. Não se trata de substituir uma dependência por outra
A verdadeira lição deste incidente não é que se deva abandonar a Revolut ou os bancos tradicionais.
É que se torna pertinente diversificar os seus meios de pagamento e as suas soluções de conservação.
Hoje, é possível combinar várias abordagens: manter uma conta bancária tradicional para as operações correntes, dispor de uma solução alternativa para os seus pagamentos e utilizar um wallet em autodelegação para os seus ativos digitais.
Esta diversificação não elimina os riscos. Permite, por outro lado, não concentrar todas as suas utilizações num único intermediário.
É uma evolução comparável à que conhecemos com a Internet: os utilizadores procuram agora mais escolha, mobilidade e controlo.
E a finança não é exceção.
6. E se descobrisse a OZAPAY hoje?
Não é necessário esperar pela próxima falha bancária para descobrir novas soluções financeiras.
Na OZAPAY, pretendemos tornar o universo da Web3 mais acessível, com uma aplicação concebida para acompanhar tanto os principiantes como os utilizadores experientes.
Criar uma conta OZAPAY é, nomeadamente, poder:
- Descobrir uma Super App francesa virada para a finança de nova geração.
- Criar um wallet digital pessoal em autodelegação.
- Explorar os ativos digitais e as funcionalidades disponíveis.
- Participar em missões de aprendizagem para melhor compreender o nosso ecossistema.
- Descobrir progressivamente os novos serviços e funcionalidades que desenvolvemos.
A inscrição é gratuita e permite começar a explorar a aplicação sem obrigação de investir.
E se retomasse o controlo dos seus ativos digitais?
Descubra uma outra forma de abordar os serviços financeiros com uma Super App francesa pensada para a nova geração. OZAPAY — A finança, de outra forma.
Descobrir a OZAPAY
Conclusão: a próxima revolução financeira será também a do controlo
A falha da Revolut de 20 de outubro de 2026 acabará por ser resolvida.
As aplicações voltarão a estar acessíveis. Os cartões funcionarão de novo. As transações retomarão o seu curso.
Mas as questões levantadas por este incidente merecem permanecer.
Porque nos tornámos tão dependentes de algumas infraestruturas para utilizar o nosso dinheiro?
Porque é que o controlo direto dos nossos ativos digitais permanece ainda tão pouco difundido?
E, sobretudo, como construir uma finança capaz de conciliar simplicidade, proteção e liberdade individual?
Na OZAPAY, pensamos que parte da resposta reside na complementaridade entre a finança tradicional e as tecnologias descentralizadas.
A verdadeira inovação financeira não consiste apenas em alterar a forma como pagamos. Consiste também em alterar a forma como controlamos os nossos ativos.
E essa evolução já está em marcha.
OZAPAY — Pagamentos sem fronteiras. Mais oportunidades.